
Chốt tháng ở trung tâm giáo dục: 10 việc cần hoàn tất trước ngày mùng 5
Cuối tháng nào cũng rối vì số liệu mỗi người một kiểu? Đây là quy trình chốt tháng 10 bước giúp trung tâm khoá sổ học vụ, tiền và lương gọn gàng trong vài ngày đầu tháng.
Ngày cuối tháng ở nhiều trung tâm diễn ra theo một kịch bản quen thuộc: kế toán hỏi giáo vụ lớp nào đã học đủ buổi, giáo vụ hỏi giáo viên có buổi nào dạy bù chưa ghi, giáo viên thì nhớ mang máng vì dạy ở ba cơ sở. Đến lúc bảng lương và công nợ học phí gửi đi, phụ huynh gọi lại thắc mắc, giáo viên đòi kiểm tra số buổi, cả tuần đầu tháng trôi qua trong việc đối chiếu.
Vấn đề không nằm ở sự cẩu thả của ai, mà ở chỗ trung tâm chưa có một quy trình chốt tháng rõ ràng: ai chốt cái gì, chốt ngày nào, và sau khi chốt thì dữ liệu có được khoá lại không. Dưới đây là 10 việc cần hoàn tất, xếp theo ba nhóm — học vụ, tiền, con người — cùng một lịch mẫu áp dụng được ngay từ tháng sau.
Vì sao trung tâm cần một "ngày chốt sổ"
Chốt tháng không phải thủ tục hành chính. Nó là điểm mốc để mọi con số cùng đứng yên một lúc, đủ lâu để đối chiếu với nhau. Thiếu mốc này, ba hệ quả gần như luôn xuất hiện:
Số liệu không bao giờ khớp, vì dữ liệu vẫn bị sửa trong lúc đang tính: điểm danh bổ sung sau khi bảng lương đã chạy, học phí thu thêm sau khi công nợ đã gửi.
Tranh cãi lặp lại hằng tháng — không phải vì ai sai, mà vì mỗi người nhìn một phiên bản dữ liệu khác nhau.
Chủ trung tâm khó ra quyết định, vì đến giữa tháng sau mới biết tháng trước lãi hay lỗ, lớp nào vắng, ai đang quá tải.
Một trung tâm vận hành tốt không phải là nơi không có sai sót, mà là nơi sai sót được phát hiện trong vòng vài ngày thay vì vài tháng.
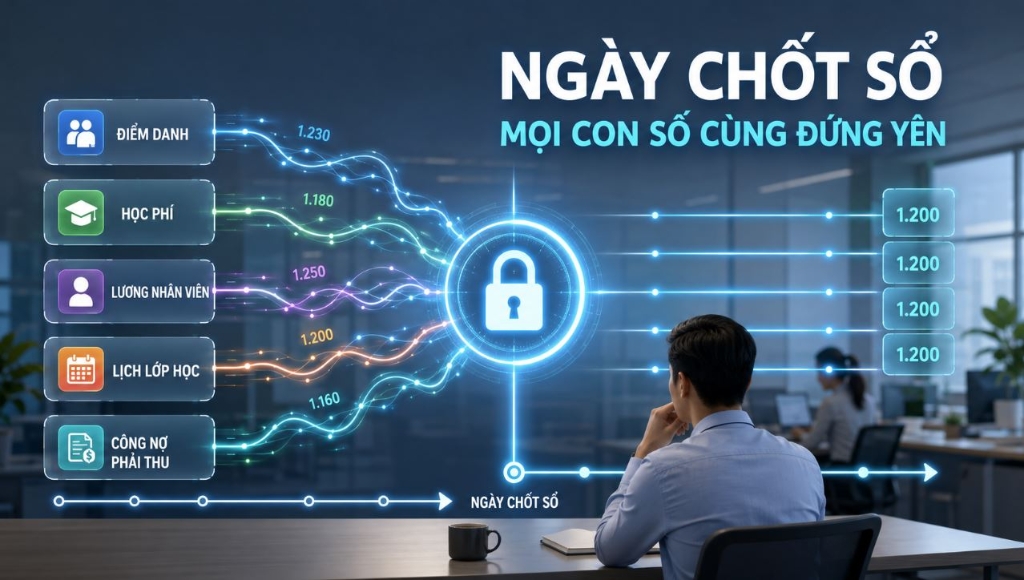
Một ngày chốt sổ giúp mọi con số đứng yên để đối chiếu
Nhóm 1 — Chốt học vụ (việc 1 đến 3)
1. Khoá sổ điểm danh
Điểm danh là gốc của mọi con số phía sau: học phí theo buổi, lương giáo viên, cảnh báo chuyên cần, báo cáo cho phụ huynh. Việc đầu tiên là tìm những buổi chưa điểm danh hoặc điểm danh dở dang. Đặt hạn cứng: mọi buổi phải ghi nhận trong 24 giờ, sau ngày chốt chỉ quản lý mới được sửa và phải ghi chú lý do.
2. Rà soát buổi bất thường
Đây là nơi phần lớn sai lệch phát sinh. Hãy lọc riêng các trường hợp không đi theo lịch chuẩn và xử lý dứt điểm:
Buổi dạy thay: người nhận lương phải là người đứng lớp thực tế, không phải giáo viên trên thời khoá biểu.
Buổi dạy bù: đã xếp lịch chưa, học viên nào được bù, có phát sinh phí không.
Buổi nghỉ lễ, huỷ lớp: đã đánh dấu để không tính học phí và không tính công.
Học viên đang bảo lưu: buổi treo lại đúng số, không sinh công nợ trong thời gian nghỉ.
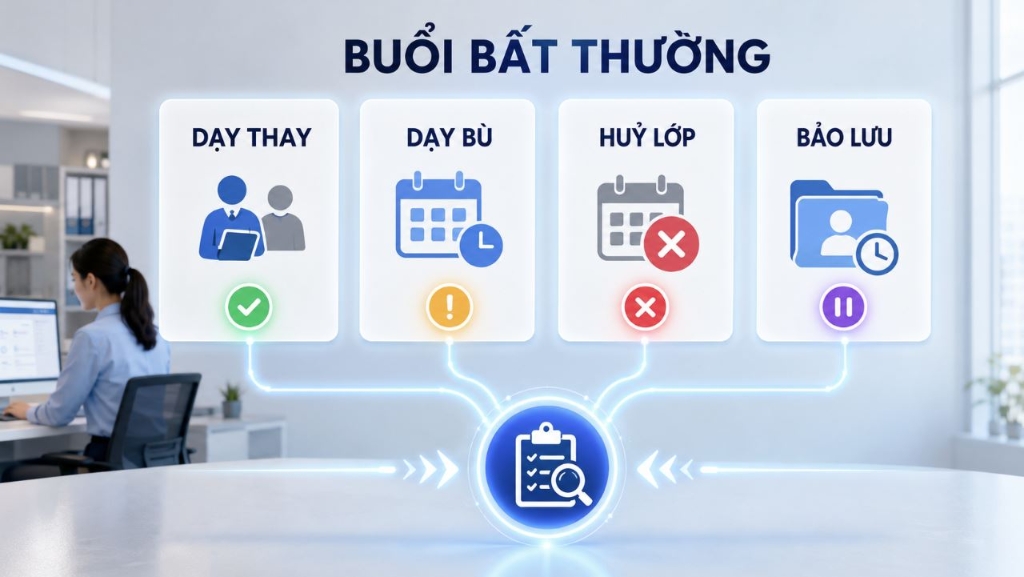
Phần lớn sai lệch cuối tháng đến từ các buổi học không theo lịch chuẩn
3. Cập nhật biến động học viên
Chốt danh sách học viên nhập học mới, chuyển lớp, tạm nghỉ và nghỉ hẳn. Đừng để một học viên đã nghỉ từ đầu tháng vẫn nằm trong danh sách lớp — vừa sai công nợ, vừa sai tỷ lệ lấp đầy và tỷ lệ giữ chân.
Nhóm 2 — Chốt tiền (việc 4 đến 6)
4. Đối soát học phí với số buổi thực học
Với trung tâm thu theo tháng, học phí kỳ này thường được ước tính từ lịch dự kiến, còn số buổi thực tế gần như luôn lệch ít nhiều do nghỉ lễ, huỷ lớp hay bảo lưu. Bước đối soát sẽ so số buổi đã tính tiền với số buổi thực học, rồi bù trừ chênh lệch vào kỳ kế tiếp. Làm đều mỗi tháng, khoản chênh rất nhỏ; bỏ quên nửa năm, nó thành một cuộc rà soát mệt mỏi và những cuộc gọi khó xử với phụ huynh.
5. Đối chiếu thu chi với ngân hàng và quỹ tiền mặt
Lấy sao kê tài khoản và kiểm quỹ tiền mặt thực tế, so với sổ thu chi. Ba câu hỏi cần trả lời: khoản nào vào tài khoản mà chưa ghi phiếu thu, phiếu thu nào đã ghi mà tiền chưa về, và số dư tiền mặt có khớp sổ không. Nhiều cơ sở thì đối chiếu theo từng quỹ — gộp lại thì lệch ở đâu cũng không tìm ra.
6. Rà công nợ và tiền thu trước
Xuất danh sách công nợ theo tuổi nợ: quá hạn dưới 15 ngày, 15–30 ngày và trên 30 ngày. Nhóm đầu chỉ cần nhắc tự động; nhóm sau cần người gọi trực tiếp và thống nhất phương án. Song song, kiểm tra số dư học phí đóng trước trong ví học viên. Đây là tiền đã nhận nhưng chưa phải doanh thu — quên tách bạch, bạn sẽ tưởng mình đang lãi trong khi đang tiêu trước phần dịch vụ chưa cung cấp.
Nguyên tắc dễ nhớ: tiền đã thu chỉ thành doanh thu khi buổi học đã diễn ra. Trước đó, nó là nghĩa vụ phải thực hiện.
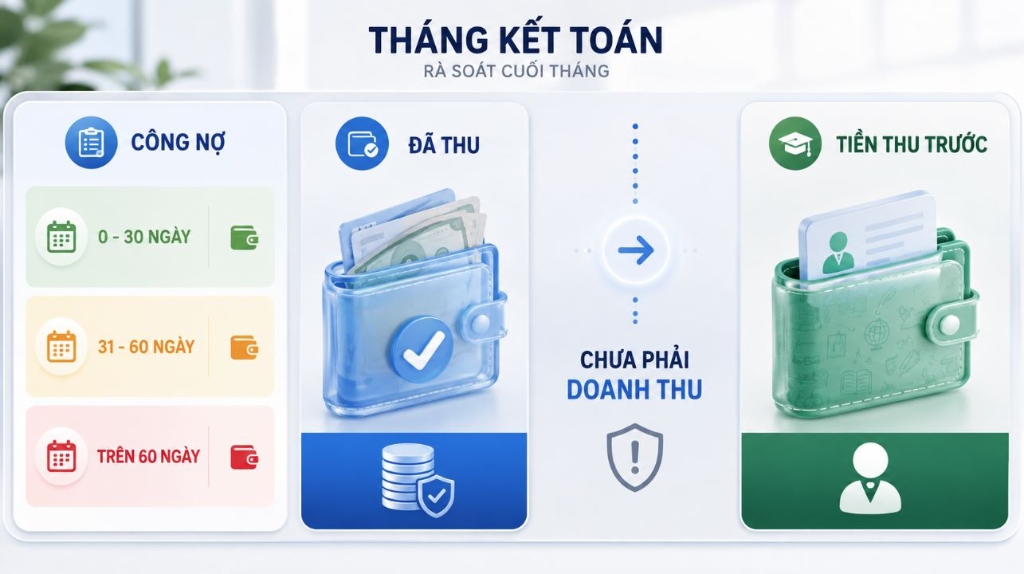
Tiền đã thu chỉ thành doanh thu khi buổi học đã thực sự diễn ra
Nhóm 3 — Chốt người và khoá sổ (việc 7 đến 10)
7. Chốt bảng công
Tổng hợp số buổi dạy, số giờ làm của trợ giảng và cộng tác viên, ca trực và phần làm thêm. Gửi bảng công nháp cho từng người tự đối chiếu, hạn phản hồi hai ngày. Bước này tốn công nhưng tránh được kiểu khiếu nại xuất hiện sau khi lương đã chuyển — vốn khó xử lý hơn nhiều.
8. Duyệt và phát lương
Khi bảng công đã xác nhận, tính lương theo đúng quy tắc đã công bố: đơn giá theo buổi hay theo giờ, hệ số lớp đông, phụ cấp, hoa hồng tuyển sinh, các khoản khấu trừ. Phiếu lương nên đủ chi tiết để mỗi người tự kiểm tra được, thay vì chỉ một con số tổng.
9. Xuất hoá đơn, lưu chứng từ và sao lưu dữ liệu
Phát hành hoá đơn cho các khoản đã thu theo đúng quy định, tập hợp chứng từ chi trong tháng và sao lưu dữ liệu. Nếu vẫn dùng bảng tính, hãy tạo bản sao riêng từng tháng và cất ở nơi không ai sửa được.
10. Họp đọc số 45 phút
Việc cuối cùng, và cũng dễ bị bỏ qua nhất. Tập hợp quản lý các bộ phận, cùng nhìn vào một bộ số cố định mỗi tháng: doanh thu và chi phí, tỷ lệ lấp đầy lớp, số học viên mới và nghỉ, tỷ lệ chuyên cần, công nợ quá hạn, cùng một chỉ số chất lượng. Mục tiêu không phải truy trách nhiệm, mà chọn ra một đến hai việc cần sửa cho tháng tới.
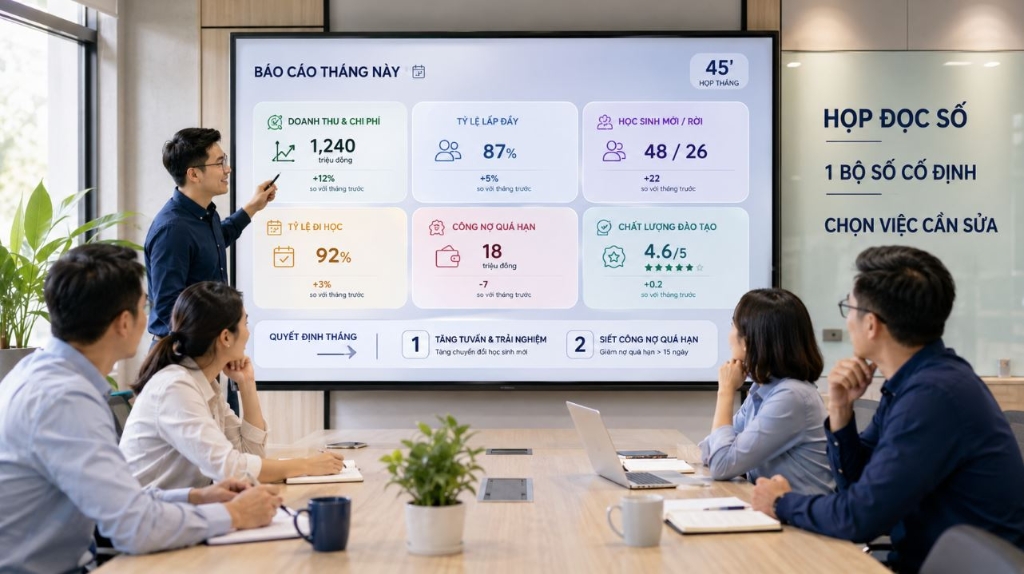
Chốt tháng chỉ có ý nghĩa khi dữ liệu được dùng để chọn việc cần cải thiện
Lịch chốt tháng mẫu
Bạn không cần làm cả 10 việc trong một ngày. Hãy rải ra vài ngày đầu tháng, mỗi việc có người chịu trách nhiệm rõ ràng:
Ngày cuối tháng: nhắc giáo viên hoàn tất điểm danh; giáo vụ rà buổi bất thường.
Mùng 1–2: khoá sổ điểm danh, chốt biến động học viên, đối soát học phí, gửi bảng công nháp.
Mùng 2–3: đối chiếu ngân hàng và quỹ, rà công nợ, nhận phản hồi bảng công.
Mùng 3–4: duyệt lương, phát hành hoá đơn, sao lưu dữ liệu.
Mùng 5: họp đọc số và chốt việc cần cải thiện.
Ba lỗi khiến kỳ chốt kéo dài mãi không xong
Không khoá dữ liệu sau khi chốt. Nếu ai cũng sửa được điểm danh tháng trước, mọi báo cáo đều là bản nháp vĩnh viễn.
Dồn hết cho kế toán. Kế toán không thể biết buổi nào dạy thay hay học viên nào đã nghỉ. Học vụ phải chốt xong phần của mình trước thì tiền mới tính đúng.
Chỉ chốt tiền mà không đọc số. Tốn công thu thập dữ liệu rồi không dùng để quyết định gì cả thì kỳ chốt chỉ còn là thủ tục.
Kỳ chốt đầu tiên thường mất nhiều thời gian vì bạn phải dọn lại tồn đọng cũ. Nhưng từ tháng thứ hai, khi mọi người đã quen hạn chót và dữ liệu được ghi nhận ngay trong ngày, toàn bộ quy trình có thể gọn lại trong vài giờ. Đổi lại, bạn bước vào mỗi tháng mới với một bộ số đáng tin — biết trung tâm đang đứng ở đâu, thay vì phỏng đoán theo cảm giác.