
Tiền thu trước chưa phải là tiền của trung tâm: quản lý số dư học phí và ví học viên
Học phí đóng trọn khóa là khoản nợ trả bằng buổi học, không phải lãi. Cách tách bạch tiền giữ hộ, quản lý ví học viên và đối soát để trung tâm không kẹt tiền.
Đầu mùa khai giảng, tài khoản của trung tâm thường rất đẹp. Hàng chục phụ huynh đóng trọn khóa, có người còn nạp thêm để dành cho khóa sau. Chủ trung tâm nhìn số dư và thấy yên tâm: có tiền sửa phòng, chạy quảng cáo, tuyển thêm giáo viên. Nhưng đến giữa quý, khi lịch dạy đã kín và lương đến hạn, cảm giác dư dả biến mất.
Gốc rễ hiếm khi là thất thoát hay gian lận, mà nằm ở một hiểu lầm phổ biến: coi học phí thu trước là doanh thu đã kiếm được. Thực tế, khoản tiền ấy là một lời hứa — trung tâm đã cầm tiền nhưng chưa dạy đủ số buổi tương ứng.
Vì sao tiền thu trước tạo ra ảo giác tài chính
Trung tâm giáo dục có một đặc điểm khác hẳn bán lẻ: tiền đến trước, chi phí đến sau. Phụ huynh đóng học phí một lần, còn chi phí phục vụ khoản tiền đó — lương giáo viên, trợ giảng, điện nước, giáo trình, mặt bằng — trải đều nhiều tháng tiếp theo. Tiêu theo số dư tài khoản tức là tiêu trước phần chi phí của tương lai.
Hệ quả đến chậm nên rất khó nhận ra. Trung tâm mở rộng khi thấy tiền nhiều, rồi bước vào mùa tuyển sinh chậm với khối nghĩa vụ giảng dạy khổng lồ mà gần như không còn tiền trả lương cho chính những buổi học đó: doanh nghiệp không lỗ, nhưng vẫn kẹt tiền.
Học phí thu trước không phải khoản lãi. Nó là khoản nợ được trả bằng buổi học, và chỉ trở thành doanh thu khi giáo viên bước vào lớp.
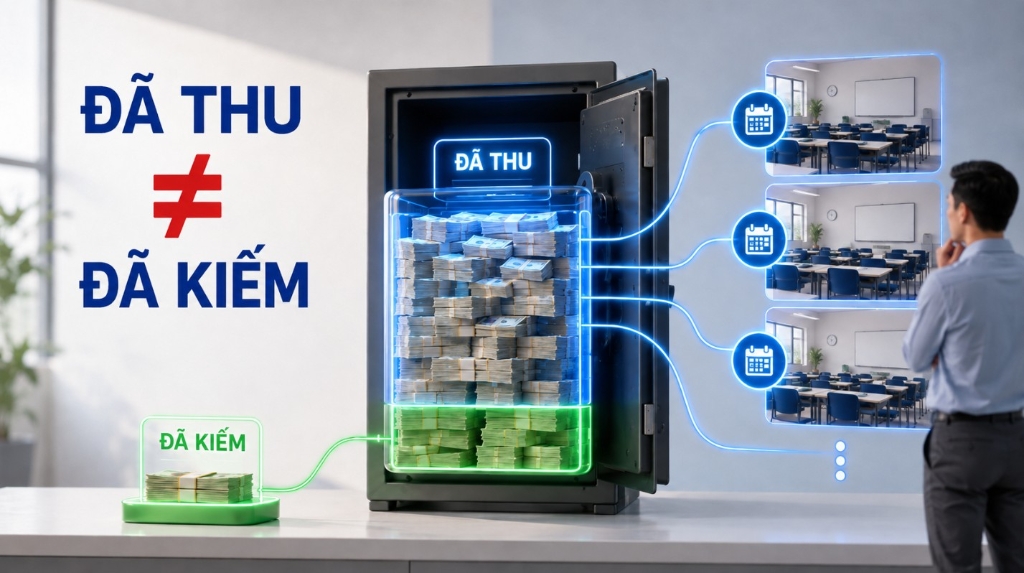
Tiền thu trước vẫn đi kèm nghĩa vụ phải dạy
Ba loại tiền của học viên đang nằm trong két của bạn
Ở hầu hết trung tâm, tiền thu trước gồm ba nhóm với bản chất khác nhau:
Học phí trọn khóa chưa dạy hết: đóng một lần cho toàn bộ khóa, trung tâm mới dạy được một phần; phần còn lại là nghĩa vụ chưa hoàn thành.
Số dư ví học viên: tiền nạp sẵn để trừ dần theo buổi hoặc theo khóa, không gắn lớp cụ thể — linh hoạt nhất cho phụ huynh và dễ mất kiểm soát nhất cho trung tâm.
Tiền cọc giữ chỗ và khoản chờ xử lý: cọc giữ suất lớp sắp khai giảng, tiền đóng thừa, khoản chờ hoàn khi học viên nghỉ giữa chừng.
Ba nhóm này nằm chung một tài khoản ngân hàng, nên nhìn vào số dư không thể biết bao nhiêu đã thực sự thuộc về trung tâm. Tách bạch chúng trên sổ sách là bước đầu tiên để nhìn đúng tình hình.
Ghi nhận đúng: từ đã thu sang đã dạy
Nguyên tắc kế toán ở đây rất gọn: doanh thu ghi nhận khi dịch vụ được cung cấp, không phải khi tiền vào tài khoản. Với trung tâm, đơn vị dịch vụ là buổi học — mỗi buổi dạy xong, một phần học phí chuyển từ tiền nhận trước sang doanh thu thực hiện.
Cách tính đơn giản cho trung tâm nhỏ
Không cần phần mềm kế toán phức tạp để bắt đầu. Với mỗi ghi danh, ghi rõ: học phí đã thu, tổng số buổi của khóa, số buổi đã dạy đến thời điểm chốt sổ. Học phí chia cho tổng số buổi ra đơn giá mỗi buổi; nhân với số buổi đã dạy là doanh thu đã thực hiện; phần còn lại là nghĩa vụ chưa hoàn thành. Cộng mọi ghi danh đang hoạt động, bạn có tổng nghĩa vụ học phí chưa thực hiện.
Đặt con số đó cạnh số dư tiền mặt và tiền gửi. Nếu tiền khả dụng thấp hơn nhiều so với nghĩa vụ chưa dạy, trung tâm đang vận hành bằng tiền của học viên tương lai — không phải lúc nào cũng nguy hiểm, nhưng bạn cần biết mình ở đâu trước khi mở cơ sở mới.
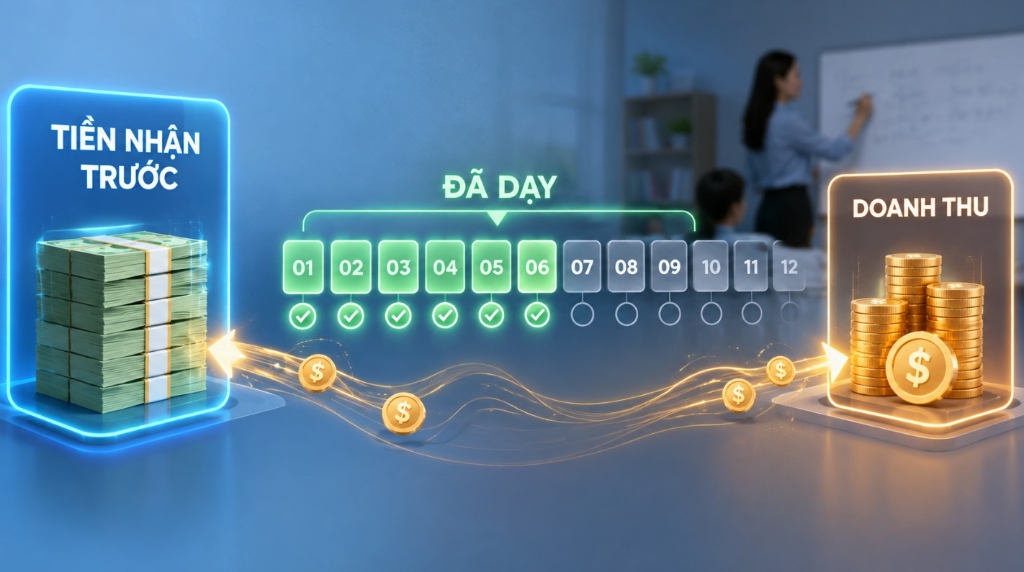
Dạy đến đâu, doanh thu được ghi nhận đến đó
Ví học viên: tiện cho phụ huynh, nhưng cần luật chơi
Ngày càng nhiều trung tâm cho phép phụ huynh nạp một khoản vào ví của học viên rồi trừ dần cho các khóa, buổi lẻ hoặc dịch vụ phụ. Cách làm này giảm hẳn số lần thu tiền, đổi lại trung tâm phải giữ kỷ luật với đồng tiền không phải của mình.
Mọi biến động để lại dấu vết: nạp, trừ, hoàn, điều chỉnh đều ghi rõ ai thao tác, lúc nào, cho khoản gì. Không sửa tay số dư ví mà thiếu lý do kèm theo.
Quy tắc trừ tiền minh bạch: trừ theo buổi đã điểm danh hay theo kỳ, buổi nghỉ có phép xử lý ra sao, vắng không báo trước thì có trừ không.
Điều kiện hoàn và chuyển nhượng: ví có rút tiền mặt được không, có chuyển sang anh chị em ruột được không, có thời hạn sử dụng không.
Sao kê cho phụ huynh: phụ huynh tự xem được số dư và lịch sử trừ tiền — minh bạch chủ động luôn rẻ hơn giải thích khi đã có nghi ngờ.
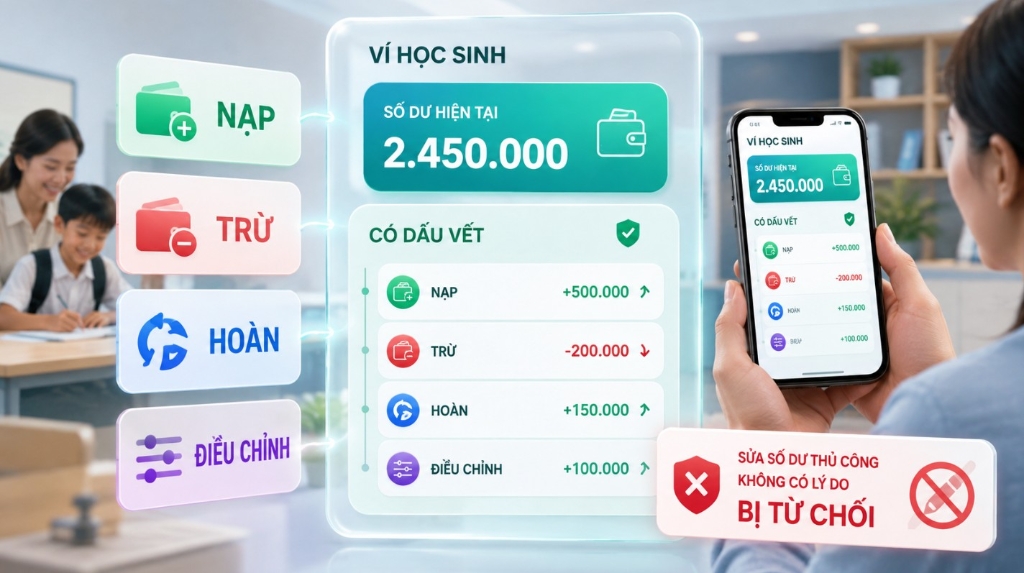
Mọi biến động trong ví học viên đều cần có dấu vết
Chính sách hoàn và bảo lưu phải có trước khi cần đến
Học viên chuyển nhà, ốm dài ngày, thi cử bận rộn — những tình huống này chắc chắn xảy ra. Trung tâm chờ đến lúc phụ huynh yêu cầu hoàn tiền mới nghĩ chính sách thì luôn bị động, và thường phải chọn giữa mất tiền hoặc mất uy tín.
Chính sách rõ ràng cần trả lời được: bảo lưu tối đa bao lâu, phần học phí treo lại giữ nguyên hay tính theo bảng giá mới, ưu đãi trọn khóa có tính lại khi nghỉ giữa chừng không, hoàn tiền trừ bao nhiêu chi phí đã phát sinh. Quan trọng nhất: phụ huynh đọc chính sách lúc đăng ký, không phải lúc chia tay.
Kiểm tra nhanh: nếu ngày mai toàn bộ học viên ngừng đến lớp và yêu cầu hoàn phần chưa học theo đúng chính sách của bạn, trung tâm có đủ tiền chi trả không? Không ai cần chuẩn bị cho kịch bản cực đoan đó, nhưng khoảng cách giữa hai con số cho biết bạn cách vùng an toàn bao xa.
Bốn con số nên đối soát mỗi tháng
Chốt sổ hằng tháng không cần dài dòng. Bốn chỉ số sau đủ để nhìn ra vấn đề sớm:
Tổng nghĩa vụ học phí chưa thực hiện: phần đã thu nhưng chưa dạy, cộng số dư ví và tiền cọc.
Doanh thu thực hiện trong tháng: tính theo số buổi đã dạy — con số phản ánh sức khỏe kinh doanh.
Tiền mặt và tiền gửi khả dụng: so sánh trực tiếp với chỉ số đầu tiên.
Công nợ học phí quá hạn: phần tiền đáng lẽ đã phải về nhưng vẫn nằm ở phía phụ huynh.
Theo dõi đều đặn bốn con số này, những quyết định lớn như thuê thêm mặt bằng, tăng lương hay mở chương trình khuyến mãi sẽ dựa trên năng lực thật thay vì cảm giác từ số dư tài khoản.
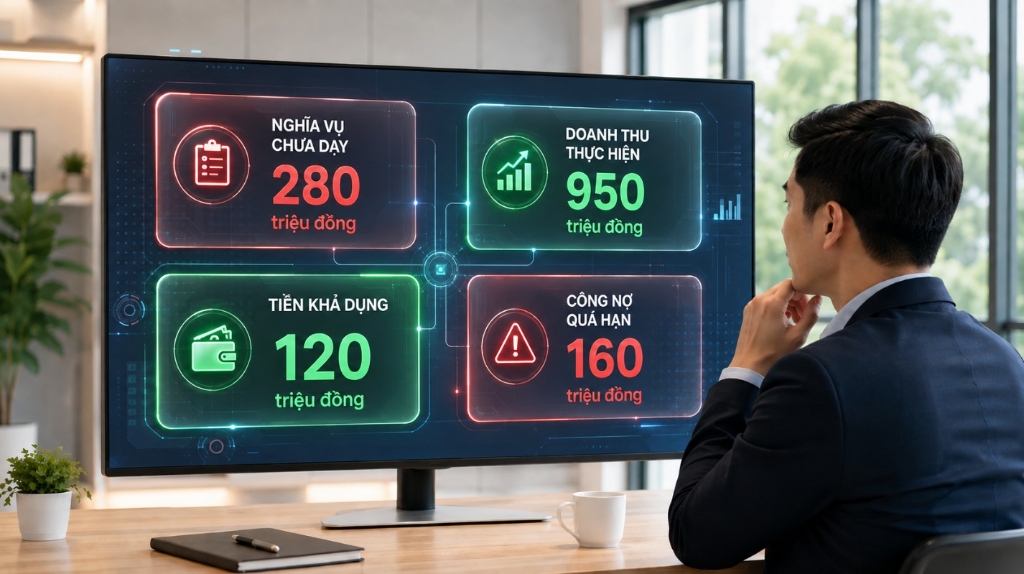
Bốn con số giúp phân biệt tiền thật sự có thể dùng và tiền đang giữ hộ
Để phần mềm gánh phần việc nặng
Làm thủ công trên Excel vẫn khả thi khi trung tâm có vài chục học viên, nhưng đuối rất nhanh khi mỗi học viên theo nhiều lớp với các mô hình thu khác nhau. Phần mềm quản lý trung tâm như EduMax được thiết kế để những con số trên tự sinh ra từ hoạt động hằng ngày: ví học viên ghi lại từng lần nạp và trừ, học phí tự khấu trừ theo buổi đã điểm danh, phiếu báo học phí gom công nợ ở mọi lớp vào một bản duy nhất, còn sổ quỹ và báo cáo tổng hợp cho biết đâu là doanh thu đã thực hiện, đâu là tiền đang giữ hộ.
Giá trị lớn nhất không nằm ở vài giờ nhập liệu tiết kiệm được, mà ở chỗ chủ trung tâm luôn nhìn đúng bức tranh tài chính tại bất kỳ thời điểm nào.
Quản lý tiền thu trước không phải chuyện kế toán khô khan mà là nền móng cho sự bền vững. Trung tâm phân biệt được đâu là doanh thu, đâu là tiền giữ hộ sẽ hiếm khi phải chạy tiền cuối tháng, và luôn giữ được lời hứa đã bán cho phụ huynh — dạy đủ, dạy tốt, đến buổi cuối cùng.